Desconto na folha
7,5% a 14%, progressivo
Contribuição
Guia completo da contribuição ao INSS: quem paga o quê, tabela de descontos, alíquotas de autônomo e facultativo, planos e como regularizar atrasos.
Começar por aqui
O valor depende de como você trabalha.
7,5% a 14%, progressivo
20%, 11% ou 5%
R$ 81,05, já incluso no DAS
O limite muda por categoria
De 12 a 36 meses de proteção
20% de custo do empregador
Os números que valem neste ano.
A primeira pergunta a responder é qual é a sua situação, porque tudo depende dela:
| Você é | Quem recolhe | Como | Quanto |
|---|---|---|---|
| CLT | A empresa | Desconto na folha | 7,5% a 14%, progressivo |
| Doméstico | O empregador | DAE, pelo eSocial | 7,5% a 14%, progressivo |
| Autônomo (individual) | Você | GPS | 20% ou 11% |
| Facultativo | Você | GPS | 20%, 11% ou 5% |
| MEI | Você | DAS mensal | 5%, já incluso |
Se você é CLT, não precisa fazer nada — o desconto sai do salário e o recolhimento é responsabilidade da empresa. Mas vale conferir se ela realmente repassou.
→ Cada categoria em detalhe: o que define a sua e o que ela garante → INSS da empregada doméstica: DAE, custo e a diferença para a diarista → Como funciona o INSS do MEI
Antes de tudo, você precisa de um número de inscrição. Quem nunca teve carteira assinada nem PIS não consegue nem emitir a guia.
→ Como conseguir o NIT e fazer a inscrição
Desde 2020 o desconto funciona como o imposto de renda: cada faixa do salário é tributada pela alíquota dela, não o salário inteiro pela alíquota final.
| Faixa | Alíquota |
|---|---|
| Até R$ 1.621,00 | 7,5% |
| R$ 1.621,01 a R$ 2.902,84 | 9% |
| R$ 2.902,85 a R$ 4.354,27 | 12% |
| R$ 4.354,28 a R$ 8.475,55 | 14% |
Por isso a alíquota efetiva é sempre menor que a da faixa. Quem ganha R$ 5.000 desconta R$ 501,51 — cerca de 10%, não os 14% da faixa.
Acima do teto de R$ 8.475,55 o desconto não sobe: fica em R$ 988,09.
→ Tabela completa, com exemplos e a conta faixa a faixa
O valor sobre o qual tudo isso incide — e que depois define o seu benefício — é o salário de contribuição. Nem tudo que cai na conta entra nele: férias e 13º entram, vale-transporte não.
→ Salário de contribuição: o que entra, o que não entra e os limites
Tem dois empregos? Os salários somam e podem estourar o teto sem que nenhum dos empregadores perceba. O excedente descontado é indevido, e você tem 5 anos para pedir de volta. Como funciona a restituição.
A pergunta que separa as duas categorias é uma só: você tem renda do próprio trabalho?
Errar a categoria não faz o dinheiro sumir, mas gera pendência no CNIS e pode fazer o período ser questionado na hora do benefício.
→ As duas categorias comparadas, com a tabela de benefícios de cada uma
Esta é a decisão mais importante de quem paga por conta própria, e ela é de longo prazo:
| Plano | Valor mensal 2026 | Dá direito a |
|---|---|---|
| Normal (20%) | R$ 324,20 a R$ 1.695,11 | Aposentadoria por idade e por tempo de contribuição, até o teto |
| Simplificado (11%) | R$ 178,31 | Só por idade, limitada a 1 salário mínimo |
| Baixa renda (5%) | R$ 81,05 | Só por idade, limitada a 1 salário mínimo |
A economia mensal engana. Pagar 11% em vez de 20% economiza cerca de R$ 146 por mês, mas trava sua aposentadoria no piso e elimina a via por tempo de contribuição. Em vinte ou trinta anos, a diferença acumulada é grande. Quem mudou de ideia pode complementar a diferença depois, com juros.
O plano de 5% (facultativo baixa renda) tem requisitos próprios: não ter renda, dedicar-se ao trabalho doméstico na própria casa e estar no CadÚnico com renda familiar de até dois salários mínimos.
O caminho oficial e gratuito é o SAL, no site da Receita Federal.
→ Passo a passo para gerar e pagar a GPS → Tabela completa de códigos de pagamento
O código de pagamento é o campo mais importante da guia — ele informa sua categoria e seu plano. Errar gera pendência no extrato.
Os mais usados: 1007 (individual 20%), 1163 (individual 11%), 1406 (facultativo 20%), 1473 (facultativo 11%), 1929 (baixa renda 5%) e 1910 (complementação do MEI).
As regras mudam radicalmente conforme a categoria:
E há uma armadilha: contribuição em atraso conta para tempo de contribuição, mas para carência há restrição — o que faz muita gente pagar atrasado sem conseguir o benefício que queria.
→ Como pagar INSS atrasado: prazos, juros e o limite dos 5 anos
Contribuição paga que não aparece no CNIS é o mesmo que contribuição não paga, para o INSS. Vale conferir o extrato uma vez por ano:
→ Como consultar o CNIS → O que significam os indicadores e como corrigir
Guarde os comprovantes — são a sua prova se o recolhimento não aparecer.
A contribuição garante acesso a:
Atenção: quem contribui por GPS não tem direito ao auxílio-acidente nem ao salário-família. Eles são exclusivos de empregado, doméstico, avulso e segurado especial.
O custeio da Previdência Social — quem contribui, sobre o quê e com qual alíquota — está na Lei nº 8.212/1991, e os benefícios que essa contribuição garante, na Lei nº 8.213/1991. Ambas são regulamentadas pelo Decreto nº 3.048/1999.
Os valores de 2026 vêm da Portaria Interministerial MPS/MF nº 13, de 09/01/2026, e a progressividade das alíquotas de 7,5% a 14% foi introduzida pela Emenda Constitucional nº 103/2019.
Os conteúdos mais completos sobre contribuição.
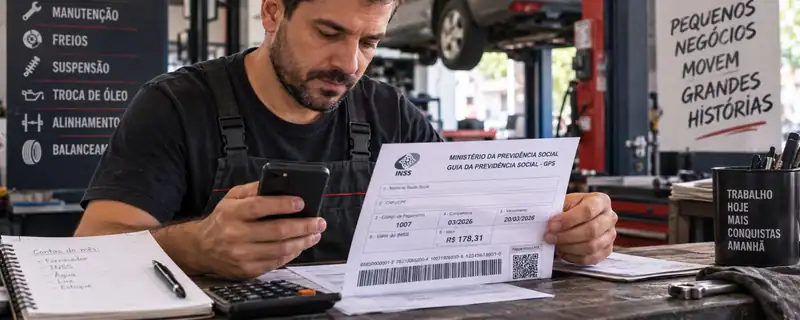
A diferença entre contribuinte individual e facultativo, quanto cada um paga em 2026 e por que escolher a categoria errada gera pendência no CNIS.
R$ 178,31 plano simplificado
Empregado, doméstico, avulso, contribuinte individual, facultativo ou segurado especial. Sua categoria define quanto você paga e a que benefícios tem direito.
6 categorias com direitos diferentes
Tabela oficial de contribuição do INSS em 2026: alíquotas progressivas de 7,5% a 14% para CLT e doméstico, mais os valores para autônomo, MEI e facultativo.
7,5% a 14% desconto progressivo
10 guias publicados nesta seção.
Como se inscrever no INSS pelo Meu INSS, o que é o NIT e por que quem já tem PIS, PASEP ou NIS não precisa de novo número.
O eSocial Doméstico reúne INSS, FGTS e seguro numa guia só, o DAE. Veja as alíquotas, o vencimento dia 7 e os direitos que o registro garante.
Parar de contribuir não tira sua proteção na hora. Veja quanto dura o período de graça — de 12 a 36 meses — e como recuperar a qualidade de segurado.
Pagou INSS acima do teto, em duplicidade ou no código errado? Veja quando cabe restituição, o prazo de 5 anos e como pedir de graça.
O salário de contribuição é a base de cálculo do INSS. Veja o que entra, o que não entra, os limites de 2026 e por que ele define o valor do seu benefício.
Tabela de juros e multa do INSS em atraso: 0,33% ao dia com teto de 20% em 61 dias, juros Selic, e o que muda depois de 5 anos.
O INSS do MEI já vem no DAS: 5% do salário mínimo, R$ 81,05 em 2026. Veja a que benefícios dá direito e quando vale complementar para 20% pelo código 1910.
Respostas diretas para as dúvidas mais comuns sobre contribuição.